

Superbank: Tabungan & Pinjaman
oleh PT Super Bank Indonesia Tbk
4,5
- Keamanan
- 100% Safe
- Kategori
- Keuangan
- Rating
- 4,5
- Harga
- Free
- Unduh
- 5.00M
Aplikasi ini aman, tepercaya, gratis untuk dipasang, dan menawarkan unduhan cepat tanpa risiko atau malware.
Tangkapan Layar
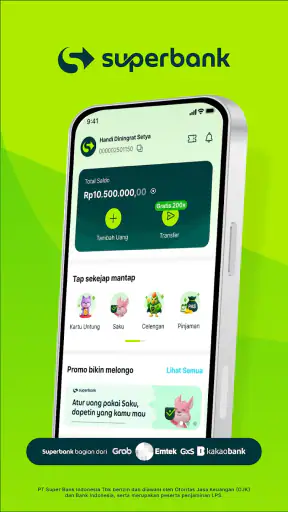
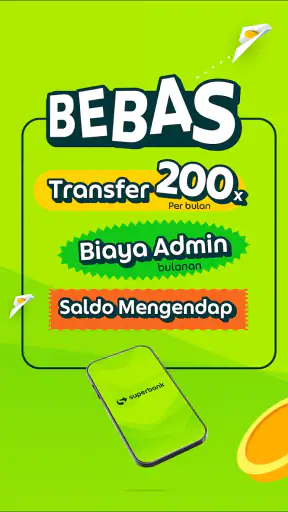
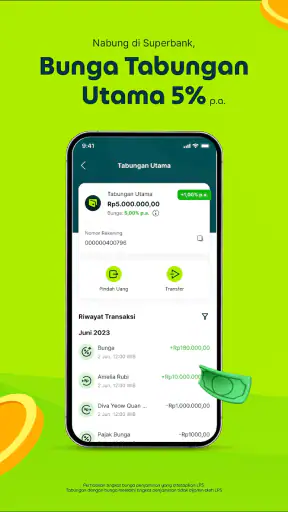
 Analisis oleh Getfullapps
Saya melihat Superbank: Tabungan & Pinjaman sebagai aplikasi keuangan yang mencoba menyederhanakan dua kebutuhan yang biasanya terpisah: menyimpan uang dan mencari pinjaman. Fokusnya bukan sekadar membuka rekening digital, tetapi menawarkan pengalaman yang terasa praktis bagi orang yang ingin mengatur dana harian tanpa terbebani biaya administrasi, sekaligus memiliki akses ke pinjaman yang lebih fleksibel. Setelah menggunakannya, kesan saya cukup jelas: aplikasi ini menarik untuk pengguna yang mengutamakan kemudahan dan biaya rutin yang ringan, tetapi tetap perlu dipakai dengan disiplin karena bagian pinjaman menuntut pertimbangan yang jauh lebih serius daripada sekadar menekan tombol pengajuan.
Aplikasi ini berada di kategori keuangan dan dikembangkan oleh PT Super Bank Indonesia Tbk. Di toko aplikasi, posisinya sudah cukup dikenal dengan rata-rata 4,5 dari sekitar 83 ribu penilaian, sementara jumlah ulasannya mencapai kira-kira 59 ribu. Angka tersebut memberi gambaran bahwa aplikasinya telah dipakai oleh banyak orang, bukan produk yang masih sepenuhnya eksperimental. Superbank juga telah melewati angka 5 juta instalasi, tersedia gratis, dan memiliki rating usia 3+. Namun, popularitas bukan alasan tunggal untuk memindahkan aktivitas finansial ke sebuah aplikasi. Saya lebih menyarankan menilai alurnya, kecocokannya dengan kebiasaan Anda, dan seberapa nyaman Anda mengelola keputusan keuangan melalui ponsel.
Menentukan apakah Superbank cocok untuk kebutuhan Anda
Kriteria pertama saya adalah tujuan penggunaan. Jika Anda mencari tempat untuk menabung secara digital, mengurangi biaya admin, dan ingin semua aktivitas dasar berada dalam satu aplikasi, Superbank terasa masuk akal. Sebaliknya, bila kebutuhan utama Anda adalah membandingkan banyak jenis produk pinjaman, mengelola rekening bisnis yang kompleks, atau menggunakan layanan perbankan yang sangat luas, Anda mungkin perlu melihat pilihan lain di samping aplikasi ini.
Kriteria kedua adalah pola pemasukan. Pengguna dengan pemasukan tetap biasanya lebih mudah membuat batas tabungan dan cicilan. Bagi pekerja lepas atau pemilik usaha kecil, fleksibilitas pinjaman dapat terlihat menarik, tetapi pemasukan yang naik turun membuat perencanaan pembayaran menjadi lebih penting. Saya tidak akan menjadikan fitur pinjaman sebagai alasan utama untuk memasang aplikasi. Pinjaman seharusnya menjadi alat untuk kebutuhan yang jelas, bukan cadangan uang yang dipakai setiap kali saldo menipis.
Kriteria ketiga adalah kebiasaan Anda dalam memeriksa detail. Aplikasi keuangan digital memang dapat membuat proses terasa cepat, tetapi kecepatan itu kadang membuat orang melewati informasi penting. Sebelum menyetujui produk apa pun, saya akan membaca jumlah yang diterima, jadwal pembayaran, total kewajiban, serta konsekuensi apabila pembayaran terlambat. Jika Anda cenderung menyetujui halaman terakhir tanpa membaca ringkasannya, layanan pinjaman fleksibel justru bisa menjadi pilihan yang kurang aman.
Dari sisi perangkat, aplikasi ini dapat digunakan pada Android mulai versi 8.1. Versi yang saya temui adalah 1.54.1, sehingga pengguna yang masih memakai perangkat lama tetap memiliki peluang untuk menjalankannya selama sistem operasinya memenuhi batas tersebut. Meski begitu, pengalaman aplikasi keuangan tidak hanya ditentukan oleh versi Android. Ponsel yang terlalu lama, ruang penyimpanan yang sempit, atau koneksi yang tidak stabil dapat membuat proses masuk dan transaksi terasa lebih merepotkan.
Pengalaman menabung terasa paling sederhana
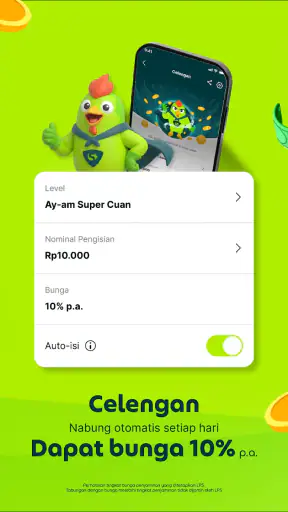
Bagian tabungan adalah area yang menurut saya paling mudah dipahami. Daya tarik utamanya terletak pada bebas biaya admin, karena biaya kecil yang muncul berulang kali sering membuat orang malas mempertahankan rekening dengan saldo terbatas. Untuk pengguna yang ingin memisahkan uang belanja dari dana simpanan, aplikasi seperti ini dapat membantu menciptakan batas psikologis yang lebih jelas: uang yang disimpan tidak langsung bercampur dengan kebutuhan harian.
Artikel Berikutnya untuk Dijelajahi

Hill Climb Racing: Menjaga Keseimbangan di Ambang Terbalik

X (Sebelumnya Twitter): Kabar Terbentuk Langsung di Linimasa

Amazon Shopping Paling Berguna Saat Anda Tahu yang Dicari

Di 8 Ball Pool, Komunitas Terbentuk dari Tantangan dan Persaingan

Uber Mengatur Cara Kota Bergerak

Facebook Makin Menyatu dengan Ponsel, tetapi Tetap Menuntut Perhatian
Saya menyarankan membuat tujuan penggunaan sebelum memindahkan dana. Misalnya, tabungan di Superbank dapat diperlakukan sebagai tempat menyimpan dana untuk tagihan bulanan, dana darurat awal, atau kebutuhan yang sudah direncanakan. Jangan menganggap bebas biaya admin berarti saldo otomatis berkembang tanpa usaha. Keuntungan sebenarnya muncul dari kebiasaan menyetor secara konsisten dan tidak mengambilnya kembali untuk pengeluaran impulsif.
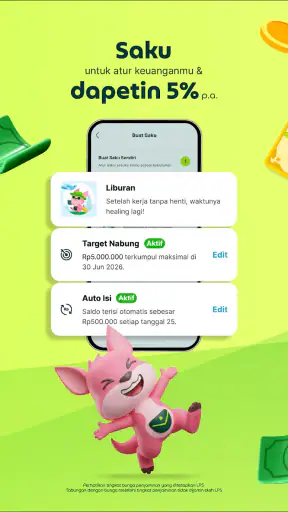
Salah satu cara yang menurut saya berguna adalah menentukan jadwal pemindahan dana segera setelah menerima penghasilan. Walaupun jumlahnya tidak besar, langkah ini membantu menjadikan tabungan sebagai prioritas, bukan sisa uang di akhir bulan. Saya juga akan memisahkan dana yang boleh disentuh dari dana yang benar-benar ingin dijaga. Tanpa pemisahan seperti itu, rekening digital yang mudah diakses bisa berubah menjadi dompet kedua dan tujuan menabung menjadi kabur.
Contoh sehari-harinya cukup sederhana. Bayangkan Anda menerima penghasilan pada pagi hari, lalu harus membayar sewa, transportasi, makan, dan beberapa tagihan dalam minggu yang sama. Saya akan menyisihkan bagian untuk kebutuhan tetap lebih dulu, menaruh dana tabungan sesuai target, kemudian baru menentukan batas uang yang boleh digunakan bebas. Dengan alur tersebut, aplikasi membantu pengaturan, tetapi keputusan finansial tetap berada di tangan pengguna.
Pinjaman fleksibel perlu dibaca sebagai komitmen
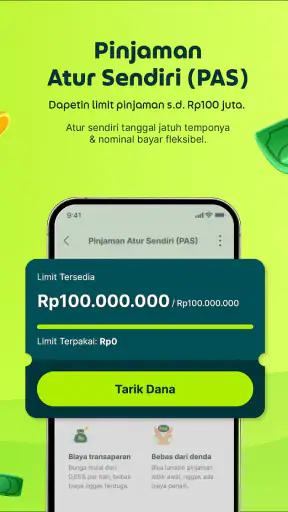
Penawaran pinjaman fleksibel adalah bagian yang paling membutuhkan kehati-hatian. Kata “fleksibel” dapat terdengar nyaman, tetapi tidak berarti setiap pengajuan cocok untuk semua orang. Saya akan mempertimbangkan pinjaman hanya jika tujuan dan jumlahnya sudah jelas, sumber pembayaran sudah tersedia, dan cicilannya tidak mengganggu kebutuhan pokok. Untuk keperluan konsumtif yang bisa ditunda, saya lebih memilih menabung daripada menambah kewajiban.
Hal yang wajib dilakukan adalah membaca seluruh ringkasan sebelum konfirmasi. Perhatikan jumlah pencairan yang benar-benar diterima, total pembayaran kembali, tanggal jatuh tempo, dan biaya yang mungkin muncul dalam skema yang ditawarkan kepada Anda. Detail tersebut lebih penting daripada tampilan aplikasi yang cepat atau proses pengajuan yang terasa mudah. Dua pinjaman dengan jumlah awal serupa dapat terasa sangat berbeda ketika jadwal dan total kewajibannya tidak sama.
Saya juga tidak menyarankan menggunakan pinjaman untuk menutup pinjaman lain secara berulang. Pola itu bisa memberi kelegaan sesaat, tetapi membuat arus kas semakin sulit dibaca. Jika Anda sudah memiliki beberapa kewajiban, lebih baik membuat daftar pembayaran di luar aplikasi terlebih dahulu. Tulis tanggal jatuh tempo dan jumlah yang harus disiapkan, lalu lihat apakah pemasukan bulanan benar-benar cukup. Aplikasi dapat menjadi sarana, bukan pengganti perencanaan.
Untuk pemilik usaha kecil, pinjaman mungkin terlihat relevan ketika ada kebutuhan modal yang jelas, seperti pembelian stok yang sudah memiliki pembeli. Namun, saya akan menghindarinya untuk menutup kerugian operasional yang terus berulang. Jika usaha belum menghasilkan arus kas yang sehat, tambahan pinjaman hanya menunda masalah. Di titik itu, alternatif seperti mengurangi biaya, memperbaiki pencatatan, atau menegosiasikan tempo dengan pemasok bisa lebih tepat.
Di sinilah aplikasi ini lebih unggul dari kebiasaan lama
Keunggulan paling nyata Superbank bagi saya adalah penggabungan kebutuhan tabungan dan pinjaman dalam satu pengalaman digital. Dibandingkan menyimpan uang di satu layanan lalu mencari pinjaman di tempat lain, pendekatan ini dapat mengurangi perpindahan aplikasi dan membuat pengguna lebih mudah melihat hubungan antara saldo serta kewajibannya. Ini bukan berarti semua orang harus memusatkan keuangan di satu tempat, tetapi bagi pengguna yang menghargai kesederhanaan, alur tersebut terasa praktis.
Bebas biaya admin juga membuatnya lebih menarik dibandingkan rekening yang terasa mahal ketika jarang digunakan. Pengguna yang hanya ingin memiliki tempat penyimpanan dana tambahan dapat memperoleh manfaat tanpa harus memikirkan potongan rutin yang menggerus saldo kecil. Namun, saya tetap akan memeriksa ketentuan setiap produk yang digunakan, karena bebas biaya admin pada tabungan tidak otomatis berarti seluruh aktivitas finansial memiliki biaya yang sama.
Keunggulan lain adalah hambatan awal yang relatif rendah: aplikasinya gratis dan dapat dipasang pada Android dengan sistem yang tidak terlalu baru. Ini membantu pengguna yang belum ingin membeli ponsel terbaru hanya untuk mengakses layanan keuangan. Rating usia 3+ juga menunjukkan bahwa aplikasi tersebut ditempatkan sebagai layanan umum, meskipun keputusan finansial di dalamnya tetap ditujukan kepada pengguna yang mampu memahami dan bertanggung jawab atas transaksi.
Dalam praktiknya, saya akan memakai aplikasi ini sebagai pusat pengaturan tertentu, bukan sebagai satu-satunya tempat menyimpan seluruh uang. Misalnya, dana kebutuhan bulanan bisa dipisahkan dari rekening utama, sementara dana darurat tetap dikelola dengan mempertimbangkan akses dan kebutuhan pribadi. Kemudahan memindahkan uang bukan alasan untuk mengabaikan pembagian tujuan. Justru karena prosesnya praktis, batas penggunaan perlu dibuat sejak awal.
Kapan alternatif lain lebih masuk akal
Alternatif perbankan digital lain dapat lebih cocok jika Anda membutuhkan rangkaian layanan yang lebih luas dalam satu ekosistem, terutama bila aktivitas Anda meliputi banyak jenis pembayaran, rekening untuk usaha, atau kebutuhan administrasi yang sudah terhubung dengan layanan lain. Saya tidak akan memilih Superbank hanya karena tampilannya sederhana jika kebutuhan utama saya berada di luar fokus tabungan dan pinjaman.
Bank konvensional juga masih memiliki tempat. Jika Anda lebih nyaman mendapatkan bantuan langsung, membutuhkan hubungan perbankan yang sudah lama berjalan, atau ingin mengurus persoalan tertentu melalui kantor cabang, aplikasi digital mungkin tidak sepenuhnya menggantikan pengalaman tersebut. Bagi sebagian pengguna, rasa aman datang dari akses ke petugas dan prosedur yang sudah familiar, bukan dari jumlah fitur di layar.
Untuk pinjaman, alternatif terbaik tidak selalu berupa aplikasi lain. Bisa saja jawabannya adalah menunda pembelian, menggunakan tabungan yang memang disiapkan untuk tujuan itu, atau mencari pembiayaan dengan struktur yang lebih mudah dipahami. Saya akan membandingkan total kewajiban, bukan hanya nominal cicilan bulanan. Cicilan yang tampak kecil dapat berlangsung lebih lama dan pada akhirnya membebani arus kas lebih besar daripada yang diperkirakan.
Pengguna yang sangat sensitif terhadap keamanan digital juga perlu mempertimbangkan kebiasaan pribadi. Saya akan mengaktifkan kunci layar, menghindari masuk melalui perangkat umum, dan tidak membagikan kode verifikasi kepada siapa pun. Jika Anda sering berganti ponsel, lupa kredensial, atau tidak nyaman melakukan verifikasi digital, proses penggunaan dapat terasa lebih melelahkan dibandingkan layanan yang sudah biasa Anda pakai.
Biaya berpindah tidak hanya berupa uang
Memindahkan sebagian aktivitas ke Superbank memang gratis untuk pemasangan, tetapi ada biaya kebiasaan yang sering tidak dihitung. Anda perlu menyesuaikan cara memantau saldo, mengingat alur masuk, serta memastikan tagihan atau kebutuhan rutin tidak masih bergantung pada rekening lama. Saya menyarankan memulai dengan satu tujuan tabungan kecil, bukan langsung memindahkan seluruh dana. Dengan begitu, Anda dapat menilai kenyamanan aplikasi tanpa mengacaukan keuangan sehari-hari.
Sebelum menjadikan rekening ini sebagai pusat pembayaran, buat daftar layanan yang masih menggunakan rekening lama. Periksa langganan, transfer rutin, pembayaran rumah tangga, dan dana yang harus tersedia pada tanggal tertentu. Setelah itu, pindahkan hanya aktivitas yang memang ingin Anda kelola melalui Superbank. Langkah bertahap ini mengurangi risiko lupa mengganti sumber dana dan membantu Anda mengenali apakah aplikasi sesuai dengan rutinitas nyata.
Saya juga akan menyimpan catatan pribadi mengenai tujuan setiap saldo. Jangan mengandalkan ingatan ketika memiliki beberapa rekening. Beri label sederhana seperti kebutuhan bulanan, dana darurat, atau rencana pembelian, lalu evaluasi setiap akhir bulan. Cara ini merupakan salah satu manfaat tersembunyi dari penggunaan aplikasi finansial: bukan sekadar transaksi lebih cepat, tetapi kesempatan untuk membuat keputusan berdasarkan pembagian dana yang lebih jelas.
Jika Anda mempertimbangkan pinjaman, jangan mengajukan hanya untuk menguji prosesnya. Pengajuan sebaiknya dilakukan ketika kebutuhan sudah nyata dan Anda telah menghitung kemampuan membayar. Sebelum menyetujui, ambil waktu untuk membaca kembali semua angka dan tanggal. Apabila ada bagian yang tidak Anda pahami, keputusan paling bijak adalah berhenti sejenak dan mencari penjelasan melalui kanal resmi, bukan menebak-nebak.
Siapa yang sebaiknya memakai aplikasi ini?
Saya merekomendasikan Superbank kepada pengguna yang ingin memiliki tabungan digital tanpa biaya admin, menyukai proses berbasis ponsel, dan membutuhkan cara sederhana untuk memisahkan uang dari rekening utama. Aplikasi ini juga relevan bagi orang yang sesekali membutuhkan pilihan pinjaman, selama mereka mampu membuat anggaran dan memahami kewajiban sebelum mengajukan.
Aplikasi ini kurang tepat bagi orang yang mencari rekening utama dengan kebutuhan perbankan yang sangat kompleks, menginginkan layanan tatap muka sebagai prioritas, atau mudah tergoda mengambil pinjaman karena prosesnya tampak mudah. Saya juga akan berhati-hati merekomendasikannya kepada pengguna yang belum memiliki dana cadangan dan belum mampu memperkirakan pemasukan bulanan. Dalam situasi tersebut, membangun kebiasaan menabung lebih penting daripada mengejar akses kredit.
Untuk keluarga, aplikasi ini dapat membantu jika satu orang bertugas mengatur dana tertentu dan memiliki aturan yang jelas mengenai penggunaannya. Namun, jangan membagikan akses akun secara sembarangan. Lebih baik menyepakati tujuan dan jumlah anggaran secara terpisah daripada memberikan kode masuk atau informasi keamanan kepada orang lain.
Putusan saya setelah menimbang manfaat dan batasnya
Superbank adalah aplikasi keuangan yang paling menarik ketika dipakai untuk tujuan yang terukur: menyimpan dana, mengurangi biaya admin, dan mengatur kebutuhan finansial dari ponsel. Pengalaman ini terasa lebih kuat bagi pengguna yang ingin memulai kebiasaan menabung digital tanpa proses yang rumit. Kehadiran opsi pinjaman menambah fleksibilitas, tetapi juga menuntut kedewasaan dalam menghitung kemampuan bayar.
Versi 1.54.1 dan dukungan untuk Android mulai 8.1 membuatnya cukup mudah dijangkau oleh banyak pengguna, sementara status gratis mengurangi hambatan untuk mencoba. Meski demikian, saya tidak akan menilai aplikasi hanya dari rating atau jumlah pemasangan. Keputusan terbaik tetap bergantung pada kebutuhan Anda: apakah Anda mencari tabungan sederhana, ekosistem perbankan yang lebih lengkap, atau pembiayaan dengan struktur yang paling sesuai.
Rekomendasi saya: gunakan Superbank sebagai pilihan tabungan digital dan alat pengaturan dana jika bebas biaya admin serta kemudahan menjadi prioritas Anda. Mulailah dengan nominal yang nyaman, pisahkan tujuan saldo, dan pantau kebiasaan pengeluaran selama beberapa minggu. Untuk pinjaman, gunakan hanya setelah menghitung total kewajiban dan memastikan pembayaran tidak mengorbankan kebutuhan pokok. Dengan cara itu, Superbank dapat menjadi alat finansial yang praktis, bukan sumber keputusan impulsif.
Kelebihan
- Pembukaan rekening sepenuhnya dilakukan secara online tanpa perlu datang ke cabang.
- Antarmuka aplikasi sederhana dan mudah digunakan oleh pengguna baru.
- Informasi saldo, transaksi, dan pembayaran dapat dipantau dengan cepat.
- Fitur pinjaman membantu pengguna mengajukan dana langsung dari aplikasi.
- Notifikasi transaksi membantu meningkatkan kontrol dan keamanan rekening.
Kekurangan
- Ketersediaan layanan dapat bergantung pada koneksi internet yang stabil.
- Persetujuan pinjaman tetap bergantung pada penilaian dan kelayakan pengguna.
- Pengguna mungkin memerlukan verifikasi identitas yang cukup lengkap.
- Tidak semua kebutuhan perbankan tersedia selengkap bank konvensional.
- Batas transaksi dan ketentuan biaya dapat berubah sesuai kebijakan layanan.
FAQ untuk Superbank: Tabungan & Pinjaman
Apa itu aplikasi Superbank: Tabungan & Pinjaman?
Superbank: Tabungan & Pinjaman adalah aplikasi layanan keuangan digital yang menyediakan fitur tabungan dan pengajuan pinjaman melalui ponsel. Dari aplikasi ini, pengguna dapat mengelola dana, memantau transaksi, melihat informasi produk, serta mengajukan fasilitas pinjaman apabila memenuhi persyaratan. Sebelum mendaftar, pastikan Anda memahami ketentuan, biaya, bunga, dan kebijakan layanan yang berlaku.
Apakah Superbank aman digunakan untuk menyimpan uang dan mengajukan pinjaman?
Keamanan aplikasi sangat bergantung pada perlindungan akun, sistem layanan, serta kepatuhan penyedia terhadap peraturan yang berlaku. Saat menggunakan Superbank, pastikan aplikasi diunduh dari sumber resmi, jangan membagikan PIN, kode OTP, atau kata sandi kepada siapa pun, dan periksa alamat situs maupun kontak layanan pelanggan. Pengguna juga sebaiknya membaca kebijakan privasi dan perjanjian layanan sebelum memberikan data pribadi.
Apa saja syarat untuk membuka tabungan di Superbank?
Umumnya, calon pengguna perlu memiliki identitas yang masih berlaku, nomor ponsel aktif, alamat email, serta perangkat yang mendukung aplikasi. Proses pendaftaran biasanya mencakup verifikasi identitas dan pengisian data pribadi sesuai dokumen resmi. Persyaratan dapat berbeda berdasarkan usia, status pengguna, dan kebijakan terbaru, sehingga periksa informasi di aplikasi sebelum memulai proses pembukaan rekening.
Bagaimana cara mengajukan pinjaman melalui Superbank?
Pengajuan pinjaman dilakukan dengan memilih produk pinjaman yang tersedia, mengisi formulir, mengunggah atau melakukan verifikasi dokumen, lalu menunggu proses penilaian. Persetujuan tidak otomatis diberikan kepada semua pengguna karena bergantung pada hasil verifikasi dan penilaian kelayakan. Sebelum menyetujui pinjaman, perhatikan jumlah pencairan, tenor, bunga, biaya administrasi, denda keterlambatan, serta total pembayaran.
Apakah Superbank mengenakan biaya untuk tabungan atau pinjaman?
Biaya yang dikenakan dapat berbeda sesuai jenis rekening, produk tabungan, transaksi, maupun pinjaman yang dipilih. Beberapa layanan mungkin memiliki biaya administrasi, biaya transfer, bunga, biaya provisi, atau denda apabila pembayaran terlambat. Karena ketentuan dapat berubah, jangan hanya mengandalkan informasi promosi. Periksa rincian biaya dan simulasi pembayaran langsung di aplikasi sebelum melakukan transaksi atau menerima pinjaman.

Superbank: Tabungan & Pinjaman
Situs ini menyediakan informasi independen tentang aplikasi pihak ketiga dan tidak berafiliasi dengan, atau dimiliki, dikembangkan, maupun didistribusikan oleh, pemilik atau pengembang aplikasi apa pun yang ditampilkan di sini. Nama aplikasi, logo, dan merek dagang adalah milik masing-masing pemiliknya. Detail developer disediakan sebagai referensi; silakan hubungi developer secara langsung melalui care@superbank.id, kunjungi https://superbank.id, atau baca https://www.superbank.id/pemberitahuan-privasi mereka.










